Credor do Consignado: Dossiê Completo de Identificação
Perder o rastro de quem detém a dívida de um consignado é mais comum do que parece. Entre portabilidades mal explicadas e a venda de carteiras entre bancos, o cliente acorda com um desconto no contracheque, mas sem saber para quem ligar.
Não se trata apenas de curiosidade, mas de controle financeiro. Sem saber o credor exato, você fica impossibilitado de quitar a dívida antecipadamente ou migrar para taxas menores.
Onde a informação está escondida?
O primeiro passo é o contracheque (holerite). Mas cuidado: muitas vezes o banco não aparece com o nome comercial, e sim por um código numérico ou uma sigla interna da fonte pagadora.
Se o nome do banco estiver lá, ótimo. Se houver apenas um código, você precisará do RH ou do portal do servidor para decifrar a qual instituição aquele código pertence.
A prova real: Registrato do Banco Central
Se o holerite for vago, a única fonte 100% confiável é o Registrato do Banco Central. É aqui que a “mágica” acontece de forma técnica.
- Acesse o sistema via conta Gov.br (nível Prata ou Ouro).
- Gere o relatório SCR (Sistema de Informações de Créditos).
- Lá, cada centavo devido a qualquer instituição financeira no Brasil estará listado.
O SCR mostra o saldo devedor e a instituição credora atualizada. É a forma mais rápida de descobrir se sua dívida foi vendida para outro banco sem que você fosse avisado.
O caminho alternativo via portabilidade
Existe um “atalho” prático: iniciar um pedido de portabilidade. Quando você tenta levar sua dívida para outro lugar, o sistema de consulta interbancária é forçado a localizar o credor original para solicitar o saldo devedor.
Plataformas como a Consig360 facilitam esse rastreio ao analisar as condições atuais do seu contrato para propor algo melhor.
Cenários onde a busca falha
Atenção: se o empréstimo foi feito com cooperativas de crédito muito pequenas ou financeiras locais não integradas ao sistema bancário tradicional, o Registrato pode demorar a atualizar ou apresentar a informação de forma genérica.
Nesses casos, a única saída é a requisição formal de extrato de evolução da dívida junto ao órgão pagador, exigindo a identificação do CNPJ do credor.
Importante: Toda operação de crédito envolve riscos. Nenhum resultado passado de redução de juros ou portabilidade é garantia de ganho futuro. Analise as taxas efetivas antes de assinar qualquer novo contrato.
Caminhos práticos para rastrear seu credor
O primeiro erro de quem tenta descobrir o credor do consignado é ligar para o banco onde recebe o salário. O banco pagador é apenas o canal de repasse; ele não é, necessariamente, o dono da dívida.
Para encontrar o credor real, o ponto de partida é o seu contracheque (holerite) ou a extrato de empréstimos do INSS. Procure pelo código da instituição ou o nome fantasia que aparece na rubrica do desconto. Se o nome for genérico ou estranho, você provavelmente está lidando com uma cessão de crédito (quando o banco vende a dívida para outra empresa).
Se o contracheque for inconclusivo, a ferramenta técnica definitiva é o Registrato do Banco Central. Através do relatório SCR (Sistema de Informações de Créditos), você visualiza todas as suas dívidas ativas no sistema financeiro, independentemente de qual banco as detém hoje.
Workflow de Identificação Operacional
| Fonte de Consulta | O que procurar | Nível de Precisão |
|---|---|---|
| Holerite/Extrato INSS | Rubrica de desconto e Código do Convênio | Médio |
| Registrato (BCB) | Relatório SCR (Dívidas Ativas) | Alto |
| RH da Empresa/Órgão | Contrato de averbação original | Alto |
Erros comuns que atrasam a descoberta
Muitos consumidores ignoram a Cessão de Crédito. Bancos vendem carteiras de consignados para fundos de investimento ou outras instituições para limpar o balanço. Isso acontece sem que você precise assinar nada novo.
Outro erro é confiar apenas no aplicativo do banco. Se a dívida foi vendida, o app do banco original mostrará “contrato liquidado” ou “encerrado”, mas as parcelas continuam caindo no seu contracheque. Nesses casos, apenas o Banco Central ou o órgão pagador sabem quem é o novo dono do título.
Checklist de Documentação para Portabilidade
Uma vez identificado o credor, você precisará de dados específicos para qualquer movimentação financeira ou tentativa de redução de juros:
- Número do contrato: Essencial para solicitar o saldo devedor.
- DED (Demonstrativo de Evolução da Dívida): O documento oficial que detalha juros e prazos.
- CNPJ da instituição: Para evitar fraudes em propostas de portabilidade.
- Valor da parcela atual: Para comparar com a nova oferta.
Insight técnico: Se o credor se recusar a fornecer o DED em até 5 dias úteis, você pode abrir uma reclamação formal no Consumidor.gov ou no Banco Central. Isso costuma acelerar a resposta instantaneamente.
Perfil de compatibilidade e análise editorial
Saber quem é o credor não é um fim, mas um meio. Esta busca é indispensável para quem busca a portabilidade de crédito — a estratégia de transferir a dívida para um banco com juros menores para reduzir a parcela ou liberar troco.
Quem terá bom aproveitamento: Servidores públicos, aposentados e pensionistas que sentem que a parcela está “comendo” a renda e desejam renegociar a taxa de juros.
Limitações práticas: Em contratos muito antigos (mais de 10 anos), a rastreabilidade pode ser complexa devido a fusões bancárias. Nesses casos, a via judicial ou a intervenção do órgão pagador é o único caminho seguro.
Do ponto de vista analítico, a maioria dos brasileiros paga juros acima da média de mercado simplesmente por não saber quem é seu credor atual, o que os impede de comparar taxas. A transparência da dívida é o primeiro passo para a saúde financeira.
Se você já identificou seu credor e quer otimizar seus contratos para pagar menos juros, a solução é buscar consultoria especializada em gestão de consignados. Você pode analisar suas opções através do Consig 360 para entender a viabilidade de redução de custos.
Aviso de Risco: Lembre-se que qualquer operação de crédito ou renegociação envolve custos e riscos. Nenhum resultado passado de redução de juros é garantia futura. Sempre analise as taxas efetivas (CET) antes de assinar qualquer novo contrato.
Metaleitura: Dossiê Completo do Curso de Leitura Dinâmica
Análise técnica do Metaleitura: o curso não vende “mágica”, mas sim a aplicação de neurociência para otimizar a absorção de dados.
Focamos aqui na viabilidade do investimento de R$ 497 frente ao ganho real de produtividade cognitiva e retenção de conteúdo.
Veredito: Para quem é e para quem não é
O Metaleitura entrega velocidade de leitura com foco em retenção. Serve para concurseiros, estudantes e profissionais que lidam com alto volume de textos.
Não serve para: quem detesta ler, quem busca resultados imediatos sem treino ou quem já domina técnicas avançadas de leitura dinâmica.
A transformação real não é a “leitura rápida”, mas a estruturação mental do conteúdo antes e durante a leitura.
Análise de Autoridade (E-E-A-T)
O curso é assinado por Renato Alves, fundador da Humano Educação. O autor possui 9 livros sobre memória e uma base de mais de 62 mil alunos na Hotmart.
Diferente de tutoriais genéricos, o método é validado pela neurociência e focado em memorização, evitando o erro comum de “passar o olho” e não entender nada.
Prós e Contras Reais
| Vantagens (Prós) | Desvantagens (Contras) |
|---|---|
| Método progressivo com 26 aulas | Preço elevado para iniciantes básicos |
| Baseado em neurociência e memorização | Exige prática constante (não é automático) |
| Certificado digital incluso | Sem acompanhamento individual/mentoria |
| Acesso flexível via Hotmart | Conteúdo gravado, sem interação ao vivo |
Estrutura do Treinamento
O curso soma aproximadamente 20 horas de conteúdo distribuído em módulos que levam o aluno do zero ao nível intermediário/avançado.
- Fundamentos: Introdução guiada à metaleitura.
- Técnicas de Velocidade: Exercícios para expandir o campo visual.
- Retenção: Estratégias de memorização para não esquecer o que leu.
- Bônus: Livro complementar e módulo de técnicas adicionais.
Ponto de Verdade: O ganho real está na técnica de pré-leitura. Quem ignora a estruturação mental do texto continua lenta, independentemente da velocidade dos olhos.
Dúvidas Rápidas (FAQ)
O curso funciona para iniciantes? Sim, possui módulo introdutório para quem nunca treinou a leitura.
Como é feito o acesso? O conteúdo é hospedado na Hotmart, acessível por qualquer dispositivo com internet.
Tem garantia? Sim, garantia incondicional de 7 dias para reembolso total.
O certificado é reconhecido? É um certificado de curso livre, válido para currículos e horas complementares.
Custo-Benefício e Acesso
O investimento é de R$ 497 (ou 12x de R$ 48,42). Para quem precisa processar centenas de páginas por semana, o tempo economizado paga o curso em poucos meses.
Se você busca produtividade real e não apenas “truques” de internet, o caminho é o treinamento estruturado.
Acesse a plataforma oficial e garanta sua vaga: Curso Metaleitura – Site Oficial
Instruções de Reembolso e Suporte
Caso o método não se adapte ao seu perfil, o pedido de reembolso deve ser feito via plataforma Hotmart dentro do prazo de 7 dias.
O suporte do professor geralmente responde entre 24 e 72 horas, resolvendo dúvidas técnicas sobre a aplicação das técnicas de leitura.
Dívida Consignada: Veredito sobre a Cessão de Crédito
A cessão de crédito é a engrenagem invisível do sistema bancário. Na prática, seu contrato de consignado deixa de ser um acordo entre você e o banco A para se tornar um ativo financeiro vendido para o banco B.
Isso acontece sem que você assine um novo papel, transformando sua dívida em uma mercadoria negociada em lotes de milhões de reais para limpar balanços ou gerar liquidez imediata.
O banco pode vender minha dívida sem me avisar?
Sim, ele pode. A maioria dos contratos de consignado possui uma cláusula de cessão. Ela permite que a instituição financeira transfira o crédito para terceiros sem a sua anuência prévia.
O ponto crítico aqui não é a legalidade, mas a comunicação. O banco original é obrigado a te notificar, mas a execução disso costuma ser falha, resultando em boletos inesperados de empresas que você nunca ouviu falar.
O que muda no seu bolso e na sua rotina
A estrutura da dívida — taxa de juros e prazo — não pode mudar unilateralmente. O novo credor herda as condições exatas do contrato original. Se o juro era 1,8%, continua sendo 1,8%.
- O risco real: Erros grotescos na migração do saldo devedor entre sistemas.
- A nuance: O novo dono da dívida pode ser mais aberto a renegociações agressivas, já que comprou seu crédito com um desconto significativo.
Se você sente que a gestão do seu consignado está fugindo do controle ou quer evitar armadilhas de cobranças indevidas, buscar a especialização em crédito consignado é o caminho mais seguro.
O cenário onde a engrenagem falha
A cessão de crédito vira um problema jurídico quando o novo credor ignora a margem consignável ou tenta embutir taxas que não existiam no contrato original.
Muitos consumidores aceitam a mudança passivamente, mas se o novo banco exigir “taxas de migração” ou alterar a data de vencimento sem acordo, você tem base legal para contestar via Consumidor.gov ou judicialmente.
O erro comum é achar que a dívida “sumiu” porque o banco original parou de cobrar. Ela apenas mudou de dono, e o novo dono costuma ser muito mais insistente na recuperação do ativo.
Atenção: Sempre informe dos riscos de investir. Nenhum resultado passado é garantia futura. Sempre há riscos.
O Mecanismo da Cessão de Crédito
Sim, o banco pode transferir sua dívida. Tecnicamente, isso se chama cessão de crédito. O banco “vende” o direito de receber aquele valor para outra instituição financeira ou empresa de cobrança.
Na maioria dos contratos de consignado, existe uma cláusula permitindo essa operação sem a necessidade de nova assinatura do cliente. O banco original deixa de ser o credor e passa a ser apenas o agente processador do desconto em folha.
O ponto crítico aqui é a manutenção das condições. A instituição que compra a dívida não pode alterar a taxa de juros, o prazo ou o valor das parcelas para piorar a situação do consumidor. O contrato original é a lei entre as partes.
Checklist de Verificação Operacional
Se você recebeu um aviso de que sua dívida mudou de “dono”, execute este fluxo de validação para evitar fraudes ou cobranças abusivas:
| O que verificar | Ação Necessária | Sinal de Alerta (Red Flag) |
|---|---|---|
| Notificação Oficial | Checar se houve comunicado via e-mail ou carta. | Cobrança via WhatsApp sem documento formal. |
| Valor da Parcela | Comparar o desconto no contracheque com o contrato original. | Aumento súbito no valor da parcela mensal. |
| CNPJ do Novo Credor | Validar a existência da empresa no site da Receita Federal. | Empresas com sedes em endereços residenciais. |
| Taxa de Juros | Confirmar se a taxa permanece a mesma do contrato assinado. | Tentativa de “renegociar” para aumentar os juros. |
Erros Comuns e Riscos na Transição
Muitos consumidores cometem o erro de ignorar a notificação de cessão, acreditando ser golpe. Isso gera um problema: você pode tentar pagar o banco antigo, que já não possui mais o título, resultando em pagamentos não reconhecidos e juros de mora.
Outro erro grave é aceitar “acordos de quitação” com a nova empresa que, na verdade, mascaram a capitalização de juros abusivos. Se a dívida foi transferida, você tem o direito de exigir o estrato detalhado da evolução do débito.
Insight Técnico: A cessão de crédito não extingue a dívida, apenas muda o beneficiário. Qualquer tentativa da nova empresa de cobrar taxas extras por “custos de transferência” é ilegal.
Perfil de Compatibilidade e Parecer Editorial
Esta situação é comum para quem possui contratos longos ou está com parcelas em atraso, tornando a dívida “tóxica” para o banco original, que prefere vendê-la com desconto para limpar o balanço.
Quem deve ficar atento: Servidores públicos, aposentados e pensionistas que notaram mudanças no nome do credor em seus holerites.
Expectativa Realista: A transferência em si não é prejudicial, mas a gestão da nova empresa pode ser mais agressiva na cobrança do que a do banco original. Se você busca reduzir a carga desses juros ou migrar para taxas menores, a portabilidade é a única saída técnica viável.
Para analisar a viabilidade de reduzir esses custos agora, utilize a simulação de crédito consignado para comparar as taxas atuais do mercado.
Limitações Contextuais: Este processo de cessão é legal, mas a falta de comunicação clara ao consumidor pode ser questionada judicialmente como falha na prestação de serviço.
Veredito Final: A transferência é legal, mas a vigilância deve ser redobrada. Não assine novos termos de “confissão de dívida” com o novo credor sem antes analisar se as condições originais foram mantidas.
AVISO LEGAL: SEMPRE INFORME DOS RISCOS DE INVESTIR. NENHUM RESULTADO PASSADO É GARANTIA FUTURA. SEMPRE HÁ RISCOS EM OPERAÇÕES FINANCEIRAS E REESTRUTURAÇÕES DE DÍVIDAS.
Curso de Baralho Cigano Heloisa Helena: Veredito Técnico Final
Análise técnica do treinamento de Heloisa Helena. Foco em transição do amadorismo para a fluência profissional no Baralho Cigano.
O curso entrega domínio da Mesa Real e leitura intuitiva. Serve para quem busca profissionalização com suporte. Não serve para céticos ou quem busca apenas um dicionário de cartas. A transformação é a segurança total na leitura.
Veredito Técnico: Prós e Contras
- Suporte Vitalício: O maior ativo do produto. A tutoria direta com a autora elimina o isolamento do aluno.
- Carga Horária: 20 horas distribuídas em 160 aulas curtas. Evita a fadiga cognitiva e facilita o estudo fracionado.
- Metodologia: Foco na vivência e conexão emocional, combatendo a decoreba mecânica de significados.
- Certificação: Inclui certificado de conclusão, essencial para quem pretende cobrar por consultas.
- Custo: Ticket de R$ 797,00 é elevado para iniciantes, exigindo compromisso real com a prática.
- Escopo: Limitado ao Baralho Cigano. Não abrange o Tarot tradicional, o que pode ser uma lacuna para generalistas.
Ponto de Verdade: No nicho esotérico, a teoria é commodity. O que realmente vende e retém o aluno é a conexão mestre-aprendiz. O acesso vitalício à Heloisa é o que justifica o preço.
Estrutura do Aprendizado e Entrega
O conteúdo é hospedado na Hotmart, permitindo acesso via navegador ou aplicativo Sparkle para estudos offline. A grade é desenhada para remover o medo da técnica mais complexa do sistema: a Mesa Real.
As 160 aulas funcionam como pílulas de conhecimento. O aluno não fica preso a vídeos exaustivos, mas sim a instruções diretas seguidas de exercícios práticos de fixação.
Para garantir a segurança do investimento, o acesso ao site oficial do curso oferece a garantia incondicional de 7 dias.
Tabela de Especificações Técnicas
| Critério | Detalhe Técnico |
|---|---|
| Preço de Referência | R$ 797,00 (Pagamento único) |
| Plataforma | Hotmart (Acesso 24/7) |
| Carga Horária | 20 horas de conteúdo |
| Garantia | 7 dias (Reembolso automatizado) |
| Nível | Do Zero ao Avançado |
Dúvidas Rápidas (FAQ)
O curso funciona para quem nunca leu cartas?
Sim. A metodologia começa do zero, focando na vivência de cada arcano antes de avançar para tiragens complexas.
Como funciona o acesso e o reembolso?
O acesso é imediato via Hotmart após a confirmação do pagamento. O reembolso é solicitado diretamente na plataforma dentro dos primeiros 7 dias.
Qual a diferença real para cursos baratos?
Cursos de baixo ticket são manuais em vídeo. Este treinamento oferece tutoria ativa e acompanhamento em grupo para tirar dúvidas reais de jogos.
O certificado é válido?
Sim, o certificado comprova a conclusão das 20 horas de carga horária e a proficiência na técnica.
Direcionamento Final
Se você busca apenas “saber o que a carta significa”, compre um livro. Se você quer a segurança de realizar atendimentos remunerados e dominar a Mesa Real sem medo, este é o caminho.
Aviso: A qualidade da tutoria vitalícia depende do volume de alunos. Garanta sua vaga enquanto o suporte direto da autora permanece disponível.
Acesse agora: Inscrição no Curso de Baralho Cigano – Heloisa Helena
Guia Definitivo: Quem Comprou a Carteira do Seu Consignado
A transferência de um empréstimo consignado entre instituições ocorre via cessão de crédito, um processo legal onde o banco original vende sua carteira de ativos para outra entidade financeira ou fundos de investimento (FIDC). Na prática, você deixa de dever ao Banco A e passa a dever ao Banco B, sem que as condições do contrato original sejam alteradas.
Para descobrir quem é o atual detentor da sua dívida, o caminho mais rápido é analisar o seu contracheque (holerite) ou acessar o Registrato do Banco Central. Se houve a cessão, o nome da instituição responsável pelo desconto em folha geralmente é atualizado no demonstrativo de pagamento.
Onde a informação fica escondida
Embora a lei exija que o cliente seja notificado sobre a cessão de crédito, a realidade do mercado é negligente. Muitas vezes, a comunicação chega via e-mail (que cai no spam) ou cartas que nunca são entregues.
Se você não recebeu o aviso, a prova real está no fluxo do dinheiro. Verifique a rubrica do desconto no seu contracheque. Se o nome do credor mudou, você já tem a resposta.
Caso o nome continue o mesmo, mas você tenha recebido cobranças de terceiros, você pode estar lidando com uma empresa de recuperação de crédito, que atua como mandatária, e não necessariamente como a nova dona da carteira.
O uso estratégico do Registrato (SCR)
Para quem quer precisão técnica e evitar golpes, o Sistema de Informações de Créditos (SCR) do Banco Central é a ferramenta definitiva. Ele consolida todas as suas dívidas acima de R$ 200,00 em tempo real.
- Acesse o portal do Registrato via conta Gov.br.
- Gere o relatório de “Empréstimos e Financiamentos”.
- Identifique qual instituição financeira reportou o saldo devedor do seu consignado no último mês.
O Registrato é a “verdade absoluta” do sistema financeiro. Se a carteira foi vendida, a nova instituição é obrigada a reportar a operação ao Bacen para gerir o risco de crédito.
Dificuldades comuns na transição de carteira
O maior problema acontece quando o cliente tenta fazer a portabilidade ou a liquidação antecipada e não sabe para quem pagar. O banco original, após vender a carteira, muitas vezes “lava as mãos” e não fornece o novo contato.
Nesse cenário, a única saída é exigir o termo de cessão de crédito. Este documento detalha a data da transferência e os dados do novo credor.
Se você está perdido nesse processo ou quer otimizar as taxas do seu contrato atual, pode utilizar a consultoria do Consig 360 para analisar a viabilidade de portabilidade.
| Método | Velocidade | Confiabilidade |
|---|---|---|
| Contracheque | Imediata | Média |
| Registrato (BC) | Rápida | Máxima |
| Notificação Postal | Lenta | Baixa |
É legal o banco vender a minha carteira de empréstimo para outra instituição?
Sim, a cessão de crédito é legal e prevista no Código Civil. O banco original pode vender o direito de receber as parcelas para outra instituição, desde que as condições do contrato original sejam mantidas.
Eu preciso assinar algum novo contrato quando a carteira é vendida?
Não. A cessão de crédito não exige a assinatura de um novo contrato, pois o novo credor assume exatamente os mesmos direitos e obrigações do contrato anterior.
Onde posso consultar oficialmente quem é o atual dono do meu empréstimo?
A forma mais rápida é através do extrato de empréstimos do seu órgão pagador (Meu INSS, SouGov, etc.) ou verificando a descrição do desconto no seu contracheque.
A taxa de juros pode aumentar após a venda da carteira?
Absolutamente não. O novo credor deve respeitar rigorosamente a taxa de juros, o prazo e o valor das parcelas acordados no contrato original.
O que acontece se eu continuar pagando ao banco antigo por erro?
Você terá direito à restituição dos valores pagos indevidamente ao banco antigo, mas precisará solicitar o reembolso formalmente, o que pode ser um processo burocrático.
Como faço para pedir a quitação antecipada se não sei quem é o credor?
Você deve primeiro emitir o extrato de consignações no portal do seu órgão pagador para identificar a instituição atual e, então, solicitar o boleto de quitação diretamente a ela.
O banco é obrigado a me avisar que vendeu minha dívida?
Sim, a notificação ao devedor é essencial para que ele saiba a quem pagar, embora em consignados o desconto seja automático, a comunicação formal ainda é um direito do consumidor.
Posso fazer portabilidade de um empréstimo cuja carteira foi vendida?
Sim, a portabilidade é um direito seu independentemente de quem seja o credor atual, desde que a nova instituição aceite a operação.
Anestesia Labial Dra Barbara Ribeiro: Dossiê Completo
A análise técnica do “Protocolo de Elite: Anestesia Labial Imediata” revela um produto de nicho cirúrgico, focado em resolver a distorção anatômica comum em bloqueios tradicionais. O método da Dra. Barbara Ribeiro prioriza a manutenção da mímica facial, eliminando o efeito de “boca torta” durante o preenchimento labial.
O curso é um atalho prático para injetores de HOF que buscam fidelização via experiência do paciente. Entrega eficácia imediata com baixo volume de insumos. Não serve para leigos ou profissionais sem habilitação legal para injetáveis.
Veredito Técnico: Vale o investimento?
Sim. O custo de R$ 97 é irrisório diante do ticket médio de um preenchimento labial. O retorno sobre o investimento (ROI) acontece no primeiro procedimento realizado sem intercorrências de edema traumático ou desconforto excessivo do paciente.
| Vantagem Real | Limitação Técnica |
|---|---|
| Efeito anestésico em 1 segundo. | Foco exclusivo em região labial. |
| Uso de menos de meio tubete. | Ausência de informações sobre certificado. |
| Preserva a simetria para escultura. | Exige domínio prévio de agulhas. |
O que você aprende na prática
O treinamento foge da teoria acadêmica densa e foca no “como fazer”. O ponto central é o plano de aplicação preciso que evita a paralisia muscular facial.
- Técnica de Infiltração: Pontos exatos para anestesia imediata.
- Gestão de Volume: Como economizar anestésico sem perder a eficácia.
- Preservação Anatômica: Como manter o paciente falando e sorrindo para ajustar a simetria.
- Experiência de Luxo: Transformação da dor em um diferencial competitivo de clínica.
O segredo clínico não está no fármaco, mas no plano de aplicação. Evitar o edema traumático é o que permite ao profissional esculpir o lábio com precisão real, sem ser enganado pelo inchaço da anestesia.
Dúvidas Rápidas (FAQ de Conversão)
Como funciona o acesso e login?
O acesso é imediato via plataforma digital (Hotmart/Infusion) logo após a confirmação do pagamento.
Tem garantia de reembolso?
Sim, garantia padrão de 7 dias. Se a técnica não fizer sentido para sua prática, o reembolso é integral.
A técnica deixa a boca torta?
Não. O diferencial do método é justamente evitar o repuxo e a paralisia muscular da região.
Funciona para iniciantes?
Apenas para iniciantes que já possuam habilitação legal para realizar procedimentos injetáveis.
Análise de Custo-Benefício
Para um profissional de Harmonização Orofacial, o medo da agulha é a maior barreira de conversão de novos pacientes. Resolver isso por R$ 97 é, tecnicamente, comprar um argumento de vendas poderoso para o seu consultório.
Se você busca teoria universitária, este curso não é para você. Se busca lucratividade, velocidade de cadeira e satisfação do paciente, o caminho é este.
Acesse o protocolo oficial aqui: Protocolo de Elite: Anestesia Labial Imediata
Pontos de Atenção (Skeptic View)
O produto é extremamente enxuto. Não espere um curso de anatomia facial completa. É uma ferramenta específica para um problema específico: dor e distorção no preenchimento labial.
A falta de menção clara a certificados na página de vendas sugere que o valor está no conhecimento prático e não no papel, o que reforça o perfil de “treinamento rápido” para quem já atua na área.
Recuperação de Contratos de Bancos Sucessores: Guia Técnico
A sucessão bancária ocorre quando uma instituição adquire a carteira de outra, transferindo todos os ativos e passivos, incluindo contratos de empréstimo consignado. O cliente, muitas vezes, fica no limbo burocrático sem saber quem é o atual detentor da sua dívida e como acessar a documentação.
Para recuperar o contrato, você deve identificar a instituição sucessora. O documento não desaparece; ele é migrado para o sistema do novo banco, que assume a responsabilidade legal pela custódia e emissão da segunda via, independentemente da mudança de marca.
Como localizar a instituição sucessora
Se o banco mudou de nome ou foi fundido, o primeiro passo é consultar o extrato de pagamento do benefício (INSS ou contracheque). O código da instituição financeira é atualizado automaticamente no campo de descontos.
Caso o extrato esteja confuso ou desatualizado, a via mais técnica e precisa é o Registrato do Banco Central. Nele, você consegue visualizar todas as chaves de relacionamento ativas e encerradas vinculadas ao seu CPF.
É comum que bancos menores sejam absorvidos por conglomerados. Nesses casos, a “cessão de crédito” transfere a obrigação de fornecer a documentação ao comprador da carteira.
Fluxo de solicitação do contrato
Não aceite a resposta de que “o sistema antigo não permite a extração do PDF”. Legalmente, a instituição sucessora é a guardiã do seu contrato e é obrigada a fornecer a cópia integral.
- SAC e Ouvidoria: Solicite formalmente a “Cópia do Contrato de Empréstimo Consignado” e anote o protocolo.
- Consumidor.gov.br: É a ferramenta mais eficiente para forçar a emissão de documentos retidos por “erros de sistema”.
- BACEN: Reclamação formal contra a instituição sucessora caso o prazo de 10 dias úteis seja extrapolado.
Resumo Técnico de Recuperação
| Etapa | Ação Necessária | Ferramenta/Canal |
|---|---|---|
| Identificação | Localizar quem comprou a carteira | Registrato (BCB) ou Extrato |
| Solicitação | Pedido de segunda via do contrato | SAC / Ouvidoria |
| Escalação | Denúncia por negativa de documento | Consumidor.gov ou BACEN |
O contrato é a única prova real da taxa de juros pactuada. Sem ele, você fica refém da tabela do banco, que pode ter sofrido alterações indevidas durante a migração de sistemas.
Se você está recuperando esse documento para realizar uma portabilidade ou reduzir os juros abusivos da sua parcela, utilize ferramentas de análise técnica para comparar as taxas. Acesse aqui a plataforma de análise de consignados.
Quem é o responsável pelo contrato após a fusão ou mudança de nome do banco?
A instituição sucessora (o banco que comprou ou absorveu a marca antiga) assume todos os ativos, passivos e obrigações documentais. Legalmente, o novo banco é o detentor do seu contrato e é obrigado a fornecer a cópia integral.
Onde descubro qual banco assumiu a carteira do meu antigo banco?
A forma mais rápida é consultar o extrato de pagamento do seu benefício ou contracheque; o nome da instituição que efetua o desconto geralmente é atualizado. Alternativamente, a busca no site do Banco Central (BACEN) revela fusões e aquisições recentes.
O que fazer se o banco sucessor alegar que não encontra o contrato?
Abra imediatamente uma reclamação formal no Consumidor.gov.br e no Banco Central. A perda de documentos por parte da instituição não exime a responsabilidade do banco e pode ser usada a seu favor em uma ação revisional.
Posso solicitar o contrato via Banco Central (BACEN)?
O BACEN não fornece o contrato, mas ele atua como órgão regulador. Ao registrar a queixa no BACEN, o banco é notificado e forçado a responder formalmente, o que costuma acelerar a localização do documento.
Quais documentos devo apresentar para solicitar a via do contrato?
RG, CPF, comprovante de residência atualizado e, se possível, o número do contrato ou o número do benefício/matrícula onde ocorre o desconto. Isso evita que o banco use a “falta de dados” como desculpa para atrasar o envio.
A mudança de nome do banco anula as cláusulas do contrato original?
Não. A sucessão bancária mantém todas as condições pactuadas originalmente, incluindo taxas de juros e prazos. Qualquer alteração unilateral feita pelo novo banco sem a sua concordância é ilegal.
Qual o prazo legal para o banco me entregar a cópia do contrato?
Embora não haja
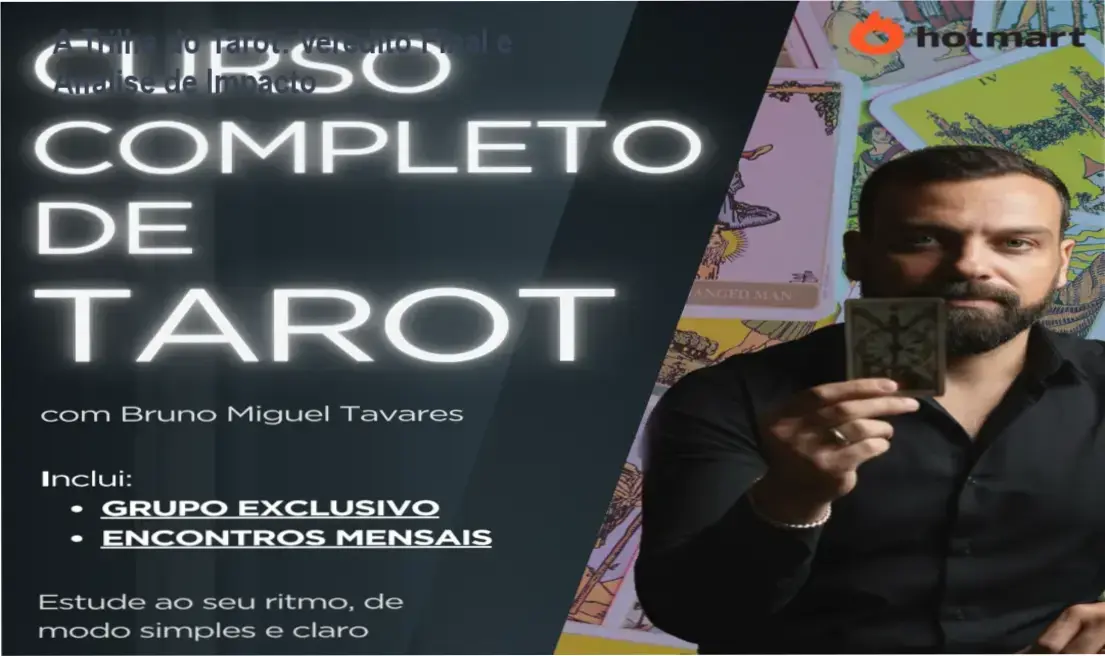
A Trilha do Tarot: Veredito Final e Análise de Impacto
Análise técnica do treinamento “A Trilha do Tarot”. Foco em viabilidade profissional, entrega de conteúdo e suporte real ao aluno.
O curso entrega formação estruturada do zero ao profissional. Serve para quem busca domínio técnico e autoconhecimento. Não serve para quem quer “significados rápidos” ou diploma universitário.
Veredito Técnico: Vale o Investimento?
Sim, para quem encara o Tarot como estudo e ferramenta de trabalho. A carga horária de 42 horas e as 160 aulas superam a média de cursos superficiais do mercado.
O ponto forte é a mentoria mensal ao vivo. Isso resolve o maior problema de cursos online: a solidão do aluno na hora de interpretar combinações complexas.
| Prós (O que entrega) | Contras (Onde falha) |
|---|---|
| Mais de 160 aulas detalhadas. | Conteúdo liberado gradualmente (7 dias). |
| Mentoria ao vivo e grupo de WhatsApp. | Número de avaliações públicas ainda baixo. |
| Foco em ética e profissionalização. | Sem reconhecimento acadêmico oficial. |
| Abordagem independente de religião. | Exige alta dedicação do aluno. |
O que você aprende na prática
O conteúdo é dividido para evitar a sobrecarga cognitiva. A jornada começa nos fundamentos e escala para a complexidade técnica.
- Arcanos Maiores e Menores: Interpretação profunda, fugindo do óbvio.
- Técnicas de Tiragem: Métodos variados para diferentes tipos de perguntas.
- Combinações: Como ler cartas juntas, o “pulo do gato” do tarólogo.
- Tarot do Amor: Especialização em relacionamentos e dinâmicas afetivas.
- Gestão Profissional: Ética, atendimento ao cliente e postura do consultor.
O aprendizado do Tarot depende de prática e estudo. Não existe “dom” que substitua a técnica de leitura e a compreensão dos arquétipos.
Dúvidas Técnicas (Estilo PAA)
O curso serve para quem nunca pegou em um baralho?
Sim. A didática é voltada para iniciantes, partindo dos conceitos básicos até a especialização profissional.
Como funciona o acesso e a plataforma?
O acesso é via Hotmart. Após a compra, o login é enviado por e-mail. O conteúdo é liberado aos poucos nos primeiros 7 dias.
Existe certificado de conclusão?
Sim, o aluno recebe um certificado ao finalizar a grade curricular do curso.
Como pedir reembolso?
A garantia é de 7 dias. O pedido é feito diretamente pela plataforma Hotmart dentro deste prazo.
Análise de Custo-Benefício
O valor de R$ 619,00 é justificado pelo volume de horas e pelo suporte. Pagar por mentorias individuais custaria três vezes esse valor.
Se você busca apenas um PDF de significados, este curso é caro. Se busca capacidade de realizar leituras confiantes, o preço é justo.
Atenção: O acesso é imediato, mas a liberação total das aulas ocorre após uma semana para garantir que o aluno não se perca no conteúdo.
Para garantir sua vaga e acessar a grade completa: Acessar Site Oficial A Trilha do Tarot
Consignado Além do Prazo: Dossiê Completo para Correção
A sensação de acreditar que quitou um empréstimo consignado e, meses depois, notar que o desconto continua no contracheque é revoltante. Acontece com muito mais frequência do que os bancos admitem publicamente.
Não se trata apenas de um “erro sistêmico” bobo. Muitas vezes, é uma falha na liquidação do saldo ou a aplicação de taxas residuais que não foram devidamente transparentes no momento da assinatura.
Por que a parcela continua caindo?
O cenário real é frustrante: o banco informa um prazo, mas a conta não fecha na ponta final. Isso geralmente acontece por três motivos principais:
- Recálculos de juros não informados ao cliente.
- Erros de processamento na comunicação com a fonte pagadora.
- Taxas administrativas “embutidas” que prolongam a dívida artificialmente.
O caminho técnico para a correção
Ligar para o gerente e aceitar um “estamos verificando” é a pior estratégia. Você precisa de evidências documentais que forcem a instituição a agir.
O primeiro passo é exigir o Demonstrativo de Evolução da Dívida (DED). Esse documento é a “caixa preta” do seu empréstimo; ele mostra cada centavo pago e o que o banco alega que ainda falta.
Se o DED divergir do contrato assinado, você tem a prova do erro. Com esse documento, o fluxo de pressão deve ser: SAC $\rightarrow$ Ouvidoria $\rightarrow$ Consumidor.gov ou Banco Central (BACEN).
Ponto contra-intuitivo: Muitas pessoas tentam resolver pedindo para o RH da empresa parar o desconto. Erro fatal. O RH apenas cumpre a ordem do banco; a briga jurídica e administrativa é exclusivamente com a instituição financeira.
Como evitar a armadilha do “saldo residual”
Bancos frequentemente alegam a existência de um “saldo residual” para justificar parcelas extras após o prazo. No entanto, se o prazo contratual venceu, qualquer cobrança extra sem aviso prévio e fundamentação é abusiva.
Para quem precisa analisar a legalidade desses contratos ou buscar a recuperação de valores cobrados indevidamente, a auditoria técnica via Consig 360 é o caminho mais seguro para mapear irregularidades.
Aviso importante: Lembre-se que qualquer movimentação financeira envolve riscos. Nenhum resultado passado é garantia futura e sempre há riscos em renegociações ou investimentos.
Workflow de Recuperação: O Passo a Passo Operacional
Quando as parcelas de um consignado continuam sendo debitadas após a data de término prevista, você não está lidando com um erro sistêmico simples, mas com uma falha de liquidação contratual. A resolução exige rigor documental, não apenas ligações para o SAC.
O fluxo de execução deve seguir esta ordem lógica para gerar prova jurídica:
- Auditoria do Contrato: Localize a cláusula de prazo e o número exato de parcelas pactuadas.
- Solicitação do DED: Peça ao banco o Demonstrativo de Evolução da Dívida (DED). É aqui que a “mágica” do erro aparece, revelando juros não previstos ou seguros embutidos.
- Notificação Formal: Abra um protocolo no SAC e, caso não resolvido em 5 dias úteis, escale para a Ouvidoria da instituição.
- Denúncia Regulatória: Com os protocolos em mãos, registre a queixa no Consumidor.gov.br e no Banco Central (BCB).
Checklist de Documentação Necessária
Não inicie a contestação sem estes itens. O banco ignorará solicitações baseadas apenas em “eu acho que já paguei”.
| Documento | Finalidade Técnica | Onde Obter |
|---|---|---|
| Cópia do Contrato | Prova do prazo final acordado | App do Banco / E-mail |
| Holerites/Contracheques | Prova material dos descontos excedentes | RH / Portal do Servidor |
| Extrato de Empréstimos | Visão geral de todas as margens | Portal do Consignado |
| Protocolos de Atendimento | Prova de tentativa de solução amigável | Histórico de Chamadas/E-mail |
Erros Comuns que Travam a Restituição
Muitos consumidores cometem o erro de aceitar a justificativa de “erro no sistema” sem exigir a data exata da correção e a devolução dos valores.
Cuidado com estas armadilhas:
- Aceitar “Crédito em Conta” sem Detalhamento: O banco pode depositar o valor sem a correção monetária devida.
- Não Formalizar por Escrito: Conversas por telefone sem protocolo não servem como prova em eventuais ações de repetição de indébito.
- Ignorar a Venda Casada: Muitas vezes o prazo aumenta porque embutiram um seguro prestamista sem a sua ciência clara.
Insight Técnico: Se o banco cobrou a mais por erro comprovado, você pode ter direito à repetição do indébito (devolução em dobro), dependendo da análise da má-fé da instituição.
Perfil de Compatibilidade e Análise Final
A resolução de cobranças indevidas de consignado não é para todos. Existe uma linha tênue entre quem consegue resolver via chat e quem precisa de intervenção técnica especializada.
Quem deve buscar auxílio profissional:
- Aposentados e pensionistas com múltiplos contratos ativos.
- Servidores públicos com margem consignável comprometida por erros de cálculo.
- Pessoas que já tentaram a via administrativa (SAC/Ouvidoria) e receberam respostas genéricas.
Quem NÃO terá bom aproveitamento:
Indivíduos que possuem apenas uma parcela de diferença insignificante ou que não possuem cópia do contrato original, dificultando a prova do erro.
Limitações Práticas: O tempo de resposta dos bancos e órgãos reguladores pode variar de 15 a 45 dias. Não existe “solução instantânea” para erros de liquidação bancária; existe processo e prova.
Parecer Editorial: A melhor estratégia é a asfixia documental. Quanto mais provas você apresenta, menor é a resistência do banco em devolver o dinheiro. Se a burocracia for excessiva, a análise de especialistas em crédito consignado é o caminho mais rápido para a recuperação dos valores.
Para quem busca regularizar a situação e cessar descontos indevidos, a recomendação é utilizar ferramentas de auditoria especializada através do Consig 360.
AVISO DE RISCO: Lembre-se que qualquer tentativa de renegociação ou busca por crédito envolve riscos financeiros. Nenhum resultado passado de recuperação de valores é garantia de sucesso futuro, pois cada contrato possui cláusulas específicas e cada banco possui políticas internas distintas.
Veredito Final: Curso de Banho e Tosa PET PRO
Analisamos a viabilidade técnica do Curso de Banho e Tosa PET PRO para quem busca entrada rápida no mercado de estética animal. O foco aqui é a análise de custo-benefício para iniciantes.
Este treinamento funciona como um guia introdutório prático. Não é uma especialização profunda, mas sim um atalho para quem precisa de fundamentos e um certificado para começar a faturar.
Veredito Técnico: Vale a pena?
Sim, para iniciantes. O curso entrega a base operacional para banho, tosa e precificação. A transformação é a saída da inércia para a prática profissional básica.
Não para veteranos. Se você já domina a tosa de raças complexas ou busca técnicas de grooming avançado, o conteúdo será superficial e redundante.
Análise de Prós e Contras
| Pontos Fortes (Prós) | Pontos Fracos (Contras) |
|---|---|
| Preço extremamente acessível. | Carga horária reduzida (aprox. 5h). |
| Certificado reconhecido pela ABED. | Pouca variedade de raças abordadas. |
| Acesso imediato via Hotmart. | Conteúdo simplificado em módulos avançados. |
| Didática visual em alta definição. | Não substitui a prática presencial intensiva. |
Estrutura do Conteúdo e Entrega
O curso é dividido em módulos que partem do zero absoluto. Você aprende a manipulação do animal, a escolha de produtos e as técnicas de banho periódico.
A parte de tosa foca em raças populares, evitando a complexidade de exposições, mas focando no que o cliente do dia a dia pede no pet shop.
Um ponto crítico e positivo é a inclusão de precificação de serviços. Saber cobrar é onde a maioria dos iniciantes erra e perde dinheiro.
O curso é a porta de entrada. Para se tornar um mestre em grooming, você precisará de complementos, mas para começar a trabalhar amanhã, ele resolve.
Guia de Acesso e Suporte Técnico
Como acessar: Após a confirmação do pagamento, você recebe os dados de login por e-mail. O curso é hospedado na Hotmart, permitindo acesso via navegador ou app.
Plataforma: O ambiente é intuitivo. As aulas são em vídeo, organizadas por módulos, facilitando a navegação entre a teoria e a prática de cada raça.
Como pedir reembolso: A garantia é de 7 dias. Se o conteúdo não atender sua expectativa, a solicitação é feita diretamente na plataforma da Hotmart, sem burocracia.
Acesse o treinamento oficial aqui: Curso de Banho e Tosa PET PRO
Dúvidas Rápidas (FAQ)
- Tem certificado? Sim, certificado digital incluso e reconhecido pela ABED.
- Funciona para quem nunca pegou num pet? Sim, o foco total é em quem está começando do zero.
- O acesso é vitalício? O acesso é online, mas verifique o prazo exato no checkout da Hotmart.
- Preciso de equipamentos caros para começar? O curso ensina a base, permitindo que você inicie com o kit essencial.
Resumo de Investimento
- Preço de Referência: R$ 147,00.
- Nível: Iniciante ao Intermediário.
- Risco: Zero (Garantia incondicional de 7 dias).
- Credibilidade: Produtor com 12 anos de histórico na Hotmart e +2200 alunos.
Para quem busca renda extra ou transição de carreira no mercado pet sem investir milhares de reais em cursos presenciais, este é o ponto de partida lógico.
Garanta sua vaga e o certificado digital: Clique aqui para acessar a página oficial.